Мы считаем, а не пересказываем. В каждой статье — действующие условия программ на дату публикации и то, как они меняют доступный бюджет. Всего материалов: 50.
Ипотечный калькулятор отвечает на вопрос «какой у меня будет платёж». Покупателю квартиры нужен ответ на другой вопрос — «сколько я вообще могу потратить». Это считается в обратную сторону и упирается не в один параметр, а в три. Разбираем формулу и все три ограничения на числах.
Читать
Это самый частый запрос про ипотеку после самого слова «ипотека». Честный ответ: по льготным программам взнос обязателен, и обойти его нельзя. Но под вывеской «без взноса» продают четыре разные схемы, и три из них покупателю дорого обходятся. Разбираем каждую и считаем, во что она выливается.
Читать
Рефинансирование выглядит как бесплатная кнопка «сделать дешевле». На деле это новый кредит вместо старого — со своими расходами, новым графиком и последствиями для налогового вычета. Разбираем, как посчитать выгоду за десять минут и в каких трёх случаях считать даже не нужно: не окупится.
Читать
При ставке 6% первоначальный взнос перестаёт быть формальностью и становится главным ограничением покупателя. Доход в этой конструкции почти ни на что не влияет: потолок цены задаётся накоплениями и делением на 0,2. Разбираем, сколько нужно, чем взнос можно закрыть, чем нельзя и когда рациональнее подождать полгода.
Читать
Десять тысяч рублей сверх платежа сокращают ипотеку на 5 млн под 6% с двадцати пяти лет до пятнадцати и экономят около двух миллионов. На рыночной ставке та же доплата экономит одиннадцать. Разбираем, как это считается, чем уменьшение срока отличается от уменьшения платежа и когда льготный кредит выгоднее вообще не гасить.
Читать
Ставка в рекламе — это цена одной услуги. Полная стоимость кредита — цена всей сделки: с обязательным страхованием, комиссиями и платой за снижение ставки. Регулярная ситуация: кредит под 15% дороже кредита под 16%. Разбираем, где искать ПСК и как ей пользоваться.
Читать
Из трёх страховок при ипотеке обязательна по закону только одна. Остальные добровольные — но отказ от страхования жизни поднимает ставку на 1–2 пункта, и это почти всегда дороже самого полиса. Разбираем, что покупать, а на чём можно сэкономить половину, не теряя ставку.
Читать
Льготная ставка распространяется не на всю сумму кредита, а на лимит: 12 млн рублей в Москве, Подмосковье, Петербурге и Ленобласти, 6 млн в остальных регионах по семейной программе и 9 млн по IT-ипотеке. Всё, что сверх, кредитуется по рыночной ставке — и стоит в два с половиной раза дороже. Типовые калькуляторы этого не показывают. Разбираем, как считать такой кредит и в какой момент дешевле добавить первоначальный взнос.
Читать
Разница между семейной ипотекой и рыночной — не «немного выгоднее». При одном и том же платеже это разный по размеру бюджет, и разница доходит до трёх раз. Но у программы два разных лимита: 12 млн рублей для Москвы, Подмосковья, Петербурга и Ленобласти и 6 млн для всех остальных регионов. Разбираем, кому программа положена, сколько по ней дают в вашем городе и где начинаются ограничения, о которых узнают уже в банке.
Читать
IT-ипотека даёт ту же ставку 6%, что и семейная, но привязана не к детям, а к работодателю. Это меняет всю логику: право на программу можно потерять, сменив работу, и вернуть, сменив её обратно. Разбираем условия, требования к компании и главный вопрос — что происходит со ставкой при увольнении.
Читать
«Льготная ипотека» — не одна программа, а несколько разных, с разными основаниями и одинаковой механикой. Общее у них то, что определяет ваш бюджет: ставка около 6% и взнос от 20%. А вот лимит у каждой свой и зависит от города. Разбираем, какие программы работают в 2026 году, какая подходит вам и что льготная ставка на самом деле меняет.
Читать
Средневзвешенная ставка по рыночной ипотеке на первичном рынке — 18,71% при ключевой ставке ЦБ в 14%. Разрыв в почти пять пунктов не случаен, и половина его зависит лично от вас. Разбираем, из чего собирается ставка конкретного заёмщика и что реально сдвигает её вниз.
Читать
IT-ипотека привязана не к профессии, а к конкретному юридическому лицу в трудовом договоре. Проверить его аккредитацию нужно до подачи заявки и своими руками: реестр открыт, поиск идёт по ИНН, занимает это пять минут. Разбираем, где смотреть, что должно совпасть и что делать, если аккредитацию отзовут уже после выдачи кредита.
Читать
Налог на имущество приходит раз в год и обычно оказывается меньше, чем люди боятся: за типовую квартиру в Екатеринбурге это порядок нескольких тысяч рублей. Но считается он не от цены покупки, а от кадастровой стоимости, и в расчёте есть вычет, о котором мало кто знает. Разбираем формулу.
Читать
Государство возвращает до 390 тысяч рублей уплаченных по ипотеке процентов. Это отдельный вычет, не тот, что за покупку квартиры, и правила у него другие — в частности, использовать его можно только один раз в жизни и только по одному объекту. Разбираем, как он считается и в каком случае выгоднее его отложить.
Читать
Имущественный вычет возвращает 13% от стоимости квартиры в пределах 2 млн рублей — до 260 тысяч на человека. Он проще, чем кажется, и щедрее: остаток переносится на следующие покупки, а супруги получают его каждый. Разбираем правила и три ситуации, в которых вычет не дадут.
Читать
В Екатеринбурге метр в новостройке стоит от 97 до 213 тысяч рублей. Это разница в 2,2 раза внутри одного города — больше, чем даёт любая скидка или ремонт. Разбираем, из чего складывается этот разброс, что на самом деле значит «квартиры от 4,1 млн» и как отсеять неподходящие комплексы за один вечер.
Читать
Выбирают обычно квартиру, а получают ещё и застройщика — с его сроками, качеством и манерой вести сделку. По нашей выборке из 15 комплексов с открытыми продажами видно, кто в каком сегменте работает: разброс цены метра между компаниями доходит до двух раз. Разбираем, что за этим стоит и что проверять.
Читать
Средняя цена метра в новостройках Екатеринбурга — около 132 000 рублей, но за этой цифрой прячется двукратный разброс: от 97 до 213 тысяч. Разбираем реальные цены по 15 комплексам с открытыми продажами и считаем, что можно купить на конкретный бюджет.
Читать
Академический — самый молодой район Екатеринбурга и один из немногих, спроектированных целиком, а не достроенных кусками. Отсюда его сильные стороны и главный вопрос покупателя: что уже построено, а что пока только в проекте. Разбираем цены и то, что стоит проверить.
Читать
Уралмаш — один из немногих районов Екатеринбурга, где новостройки соседствуют со сложившейся инфраструктурой и метро. Для покупателя это редкое сочетание: цена ниже средней по городу при том, что школы, поликлиники и транспорт уже существуют, а не запроектированы. Разбираем цены и оговорки.
Читать
ВИЗ — район с самым большим внутренним разбросом цен в Екатеринбурге: от 182 до 207 тысяч за метр в наших данных, и это при том, что рядом стоят кварталы вдвое дешевле. Разбираем, за что здесь доплачивают и когда эта доплата оправдана.
Читать
Материнский капитал — единственный способ закрыть первоначальный взнос по ипотеке, ничего при этом не заняв. Но у него есть цена, о которой узнают через несколько лет: обязанность выделить доли детям превращает будущую продажу квартиры в отдельный проект. Разбираем механику и последствия.
Читать
Использовали материнский капитал — обязаны выделить доли всем членам семьи. Обязанность возникает сразу, исполняется после снятия залога, а забывают о ней годами. Разбираем, когда именно, какого размера доли и почему прокуратура находит нарушителей через много лет.
Читать
Квартиру, купленную с материнским капиталом, продать можно — но не так, как обычную. Нужны детские доли в новом жилье, согласие опеки и нотариус, а сама сделка идёт связкой из двух. Разбираем порядок и главную ловушку: что делать, если доли вообще не выделяли.
Читать
Семьям, где с 2019 года родился третий или последующий ребёнок, государство даёт до 450 тысяч рублей на погашение ипотеки. Деньги идут напрямую в банк, складываются с материнским капиталом и льготной ставкой. Разбираем условия и три ошибки, из-за которых в выплате отказывают.
Читать
Приёмка — единственный момент, когда застройщик обязан исправлять недостатки быстро и бесплатно. После подписи акта приёма-передачи всё то же самое делается по гарантии: через заявления, экспертизы и месяцы ожидания. Разбираем, что смотреть, как фиксировать и в каком случае подписывать нельзя.
Читать
После перехода на эскроу-счета банкротство застройщика перестало быть катастрофой: деньги лежат в банке, а не в стройке, и возвращаются дольщику. Но три вещи не компенсирует никто — и именно из-за них проверять застройщика по-прежнему нужно. Разбираем оба сценария и порядок действий.
Читать
Выйти из ДДУ можно, но не «просто передумал». Закон даёт дольщику конкретные основания для одностороннего отказа, а во всех остальных случаях остаётся либо договариваться с застройщиком, либо продавать права по переуступке. Разбираем, что относится к чему и как возвращаются деньги с эскроу-счёта.
Читать
Застройщик задержал передачу квартиры — закон даёт дольщику право на неустойку. Считается она по ключевой ставке ЦБ, для граждан в двойном размере, и на реальных сроках выходит в сотни тысяч рублей. Но есть два обстоятельства, которые эту сумму обнуляют. Разбираем расчёт и порядок.
Читать
Проверка застройщика не требует ни юриста, ни платных сервисов: всё, что нужно, публикуется по закону и доступно бесплатно. Семь источников, каждый — пять-десять минут. Разбираем, что именно смотреть и какие находки означают, что от проекта лучше отказаться.
Читать
Переуступка — способ выйти из строящейся квартиры до её сдачи или, наоборот, купить лот в почти распроданном доме. Механика простая, но в ней три места, где сделка ломается: согласие застройщика, ипотека продавца и налог. Разбираем обе стороны.
Читать
Договор долевого участия — момент, когда покупатель расстаётся с деньгами, ещё не имея квартиры. С 2019 года эта конструкция защищена эскроу-счетами: деньги лежат в банке и застройщик их не видит до сдачи дома. Разбираем, как это работает, что читать в договоре и чем срок передачи ключей отличается от срока ввода в эксплуатацию.
Читать
Созаёмщик добавляет свой доход к вашему и увеличивает одобренную сумму — иногда вдвое. Взамен он берёт на себя долг в полном объёме, а не наполовину. Разбираем, чем это отличается от поручительства, как делить вычет и что делать, если пути разошлись.
Читать
Самозанятым и предпринимателям ипотеку дают — но заявку они проходят по другому маршруту, с большим пакетом документов и обычно с надбавкой к ставке. Разбираем, что именно принимает банк, почему налоговый режим важнее оборота и что стоит сделать за год до подачи.
Читать
Банк почти никогда не объясняет причину отказа — это его право. Но причин на практике немного, и большинство из них устраняется за месяц-полтора до подачи заявки. Разбираем, что смотрит банк, как считается долговая нагрузка и почему неиспользуемая кредитка стоит вам полутора миллионов доступного кредита.
Читать
Апартаменты стоят на 15–25% дешевле квартиры в том же доме, и на этом их достоинства заканчиваются. Юридически это нежилое помещение — со всеми последствиями для прописки, налога, коммуналки и льготной ипотеки. Разбираем восемь отличий и три сценария, где апартаменты действительно уместны.
Читать
Разница между студией и однокомнатной — не только перегородка. Это разный метраж, разная цена метра, разная ликвидность при продаже и разный круг покупателей. Считаем на ценах Екатеринбурга, во что обходится стена между кухней и комнатой и когда за неё стоит платить.
Читать
Евродвушка — это кухня-гостиная плюс отдельная спальня. По документам чаще всего однокомнатная, по жизни ближе к двухкомнатной, по цене — между ними. Разбираем, чем она выигрывает у классических планировок и в каком случае это ловушка.
Читать
«Угловая — значит холодная» — правило из домов советской постройки, которое к современным новостройкам почти не относится. Взамен угловое положение даёт то, что не купишь ни за какие деньги в рядовой квартире: окна на две стороны. Разбираем, что осталось от старых минусов.
Читать
Выбор кажется вкусовым, но у него есть считаемая сторона: отделка от застройщика входит в стоимость квартиры и попадает в ипотеку под 6%, а ремонт за свои деньги — нет. На дистанции это разница в сотни тысяч. Разбираем три варианта и считаем каждый.
Читать
Разница в цене между этажами внутри одного дома доходит до 10%, и она не случайна. Разбираем, что реально меняется с высотой — от напора воды до скорости продажи, — и какие этажи стоит смотреть в первую очередь.
Читать
На старте продаж квартира стоит на 15–25% дешевле, чем в готовом доме. Звучит как очевидная выгода, но у неё есть цена в рублях, которую легко посчитать: это годы аренды и ипотечного платежа одновременно. Разбираем, когда котлован окупается, а когда это самообман.
Читать
Спор «новостройка против вторички» в 2026 году решается не вкусом, а одной цифрой: льготные программы работают только с новостройками. Для семьи с правом на 6% это разница в платеже в два с половиной раза — и она перевешивает все прочие доводы. Разбираем, как считать, если такого права нет.
Читать
Ответ зависит от одной вещи: есть ли у вас право на льготную ставку. При 6% ипотека почти всегда обгоняет аренду. При 18,71% съём с откладыванием на вклад под 14% нередко выигрывает. Считаем оба сценария на реальных цифрах Екатеринбурга.
Читать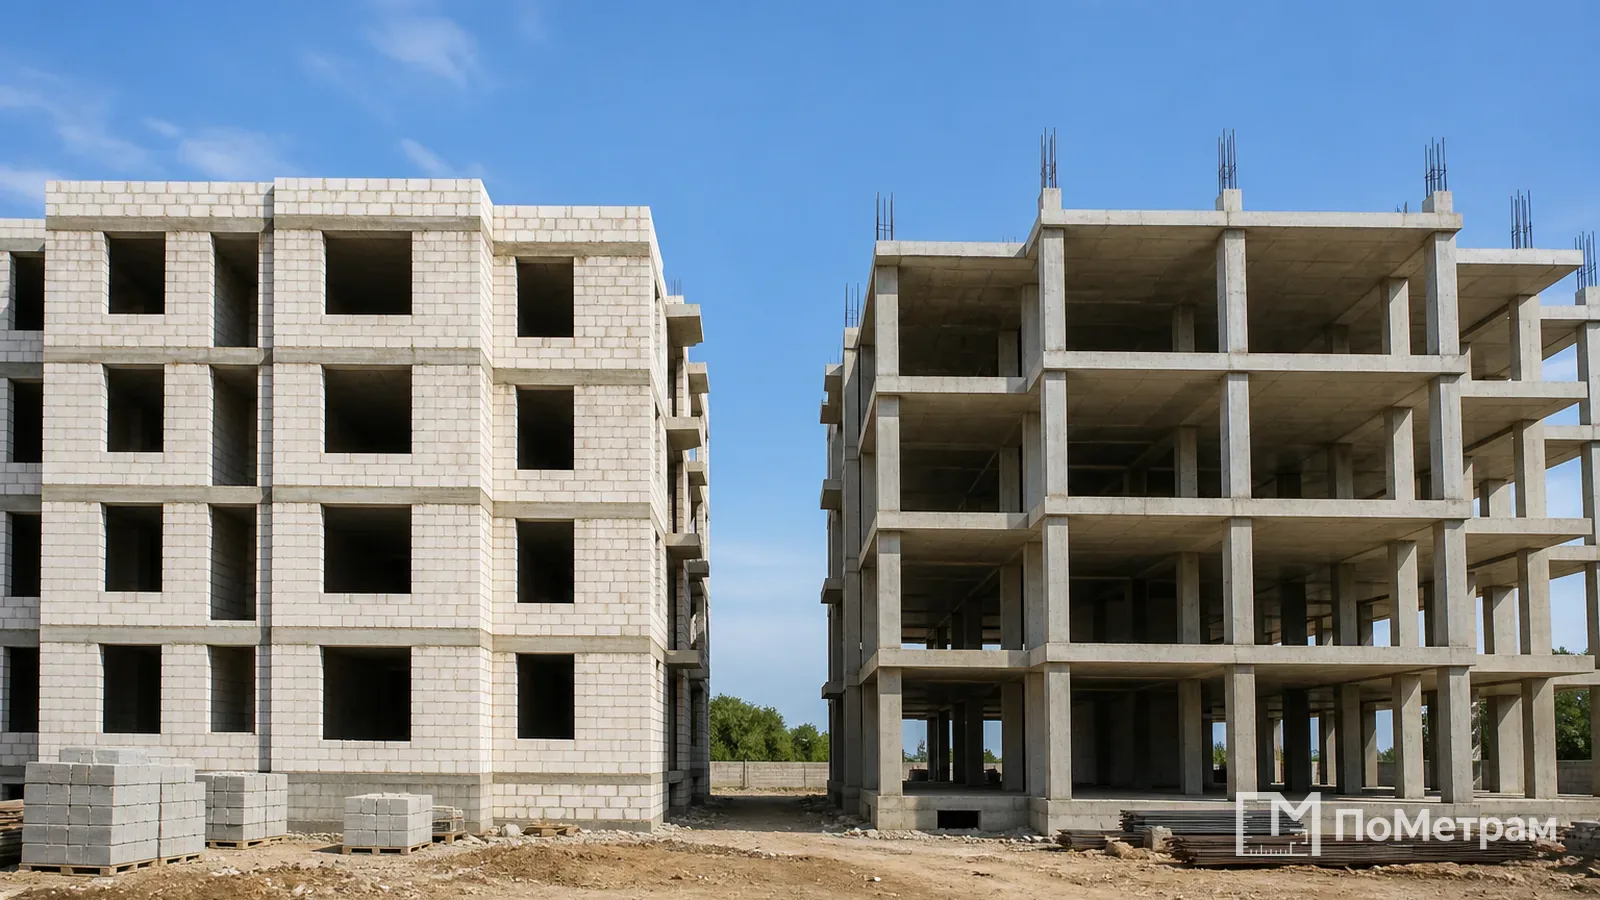
Спор о технологиях обычно ведут абстрактно: «панель — это плохо, монолит — хорошо». На деле разница между хорошей панелью и плохим монолитом больше, чем между технологиями как таковыми. Разбираем, что реально меняется для жильца и на что смотреть в конкретном доме.
Читать
Шум — самая частая претензия к новостройкам и самая трудноисправимая после переезда. Хорошая новость в том, что его источники известны заранее и почти все видны в проектной документации. Разбираем, что смотреть до сделки и что можно поправить своими руками.
Читать
Ремонт в новостройке без отделки обходится ориентировочно в 15–25% стоимости квартиры — и это единственная крупная статья расходов, которую покупатели почти никогда не закладывают заранее. Разбираем структуру сметы, чтобы вы понимали порядок величин до сделки, а не после.
Читать
Платить за новостройку вы начинаете не с переезда, а с подписания акта приёма-передачи — даже если в квартире пусто и вы там не были. Разбираем, из чего складывается квитанция, почему первые счета выше ожидаемых и какие строки можно оспорить.
Читать новостройки Москвы